Chuyển dịch năng lượng hay bảo đảm an ninh năng lượng? (Bài 1)
Một câu hỏi tưởng như phải lựa chọn
Chuyển dịch năng lượng đang diễn ra ngày càng mạnh trên phạm vi toàn cầu. Điện gió, điện mặt trời, lưu trữ năng lượng và nhiều công nghệ carbon thấp tiếp tục được đầu tư và mở rộng. Tuy nhiên, song song với xu hướng đó, dầu mỏ, khí tự nhiên, LNG và các nguồn năng lượng truyền thống vẫn đóng vai trò quan trọng trong nhiều nền kinh tế.
Thoạt nhìn, đây dường như là một nghịch lý. Nếu thế giới đang chuyển mạnh sang năng lượng sạch, tại sao nhu cầu dầu, khí và các nguồn năng lượng truyền thống vẫn còn lớn? Và nếu điện gió, điện mặt trời ngày càng phát triển, tại sao nhiều quốc gia vẫn phải tiếp tục đầu tư vào lưới điện, lưu trữ, khí và các nguồn có khả năng bảo đảm cung cấp năng lượng khi cần?
Những số liệu gần đây cho thấy hai xu hướng này đang diễn ra đồng thời. Theo Cơ quan Năng lượng Quốc tế (IEA), năm 2024 nhu cầu năng lượng toàn cầu tăng 2,2%, trong khi nhu cầu điện tăng tới 4,3%, tương đương khoảng 1.080 TWh. Cùng năm, nhu cầu dầu, khí tự nhiên và than trên phạm vi toàn cầu vẫn tăng. Trong khi đó, theo Cơ quan Năng lượng tái tạo Quốc tế (IRENA), thế giới bổ sung khoảng 585 GW công suất điện tái tạo, chiếm hơn 90% tổng công suất điện mới được đưa vào vận hành, đưa tổng công suất điện tái tạo toàn cầu lên khoảng 4.448 GW vào cuối năm.
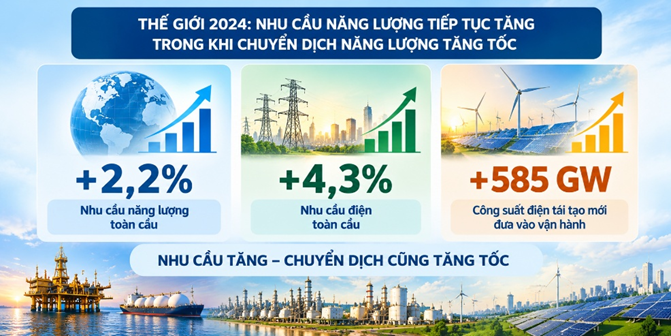
Những con số đó phản ánh một thực tế quan trọng: chuyển dịch năng lượng đang tăng tốc, nhưng diễn ra trong một thế giới vẫn cần ngày càng nhiều năng lượng.
Nhu cầu đó không chỉ là nhu cầu điện. Một nền kinh tế còn cần nhiên liệu cho giao thông, khí cho sản xuất điện và công nghiệp, nguyên liệu cho lọc hóa dầu, hóa chất và phân bón, cùng hệ thống vận chuyển, tồn trữ và phân phối để đưa năng lượng tới nơi sử dụng. Công nghiệp hóa, đô thị hóa, điện khí hóa giao thông và sản xuất, cùng những nhu cầu mới như trung tâm dữ liệu đang làm thay đổi cả quy mô và cách thức tiêu thụ năng lượng.
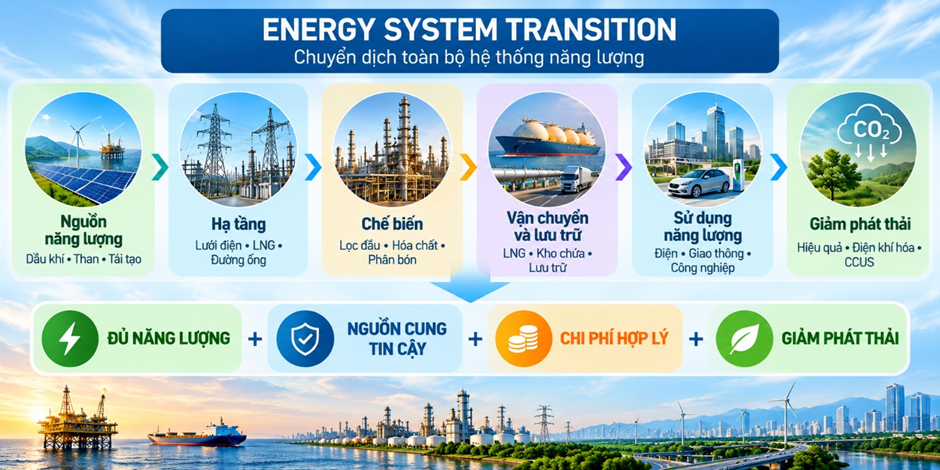
Vì vậy, chuyển dịch năng lượng không thể chỉ được nhìn như quá trình thay đổi cơ cấu nguồn điện. Hệ thống năng lượng phải đồng thời đáp ứng nhiều yêu cầu: đủ năng lượng cho nền kinh tế, nguồn cung tin cậy, chi phí hợp lý và phát thải ngày càng thấp hơn.
Trong lĩnh vực điện, sự phát triển nhanh của điện gió và điện mặt trời là một phần quan trọng của quá trình đó. Chi phí của các nguồn này đã giảm mạnh, nhưng sản lượng phụ thuộc vào điều kiện tự nhiên. Khi tỷ trọng điện gió và điện mặt trời tăng, hệ thống cũng cần phát triển tương ứng lưới điện, lưu trữ và các nguồn có thể bổ sung điện khi gió, nắng không đáp ứng nhu cầu.
Nhưng ở phạm vi rộng hơn, an ninh năng lượng còn phụ thuộc vào khả năng khai thác và sử dụng hợp lý nguồn năng lượng trong nước, đa dạng hóa nguồn cung, duy trì hạ tầng năng lượng và hạn chế rủi ro từ sự phụ thuộc quá lớn vào nhập khẩu. Đây cũng là lý do chuyển dịch năng lượng không thể được đánh giá chỉ bằng số GW điện gió hay điện mặt trời được bổ sung.
Từ đó xuất hiện một câu hỏi tưởng như buộc phải lựa chọn: ưu tiên đẩy nhanh chuyển dịch năng lượng hay ưu tiên bảo đảm an ninh năng lượng?
Thực tế, đây không nhất thiết là hai mục tiêu đối lập. Vấn đề quan trọng không phải lựa chọn giữa năng lượng truyền thống và năng lượng mới, mà là kết hợp các nguồn năng lượng, hạ tầng và công nghệ như thế nào để vừa bảo đảm năng lượng cho phát triển, vừa từng bước giảm phát thải.
Nói cách khác, câu hỏi không nên chỉ là “nguồn điện nào rẻ nhất?” hay “cần bổ sung bao nhiêu GW năng lượng tái tạo?”, mà rộng hơn là: “mỗi nguồn năng lượng đóng vai trò gì và cần những điều kiện nào để tạo ra giá trị cho toàn bộ hệ thống?”.
Chính sự thay đổi góc nhìn này đưa câu chuyện chuyển dịch năng lượng từ bài toán thay thế nguồn năng lượng sang một bài toán rộng hơn: chuyển dịch cả hệ thống năng lượng.
“Rẻ nhất” chưa chắc “giá trị nhất” - từ chi phí nguồn điện đến giá trị hệ thống
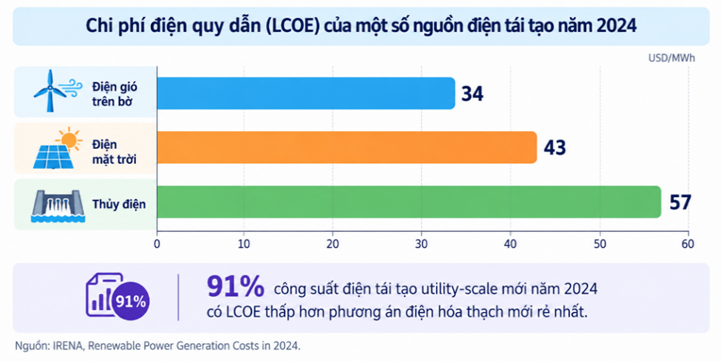
Một trong những động lực quan trọng của chuyển dịch năng lượng là chi phí điện gió và điện mặt trời đã giảm mạnh. Theo IRENA, năm 2024, 91% công suất điện tái tạo quy mô lớn mới đưa vào vận hành có chi phí sản xuất điện thấp hơn phương án điện hóa thạch mới rẻ nhất. Chi phí bình quân trong suốt vòng đời dự án (LCOE) của điện gió trên bờ khoảng 34 USD/MWh, điện mặt trời 43 USD/MWh và thủy điện 57 USD/MWh.
Có thể hiểu đơn giản, LCOE cho biết để sản xuất một MWh điện trong suốt vòng đời của một dự án cần chi phí bình quân bao nhiêu. Chỉ số này rất hữu ích để so sánh chi phí giữa các công nghệ, nhưng chưa phản ánh đầy đủ giá trị mà mỗi nguồn điện mang lại cho cả hệ thống.
Một MW điện mặt trời, điện gió, thủy điện hay điện khí có cùng công suất danh định nhưng không thể cung cấp điện theo cùng một cách. Điện gió và điện mặt trời không cần nhiên liệu trong quá trình phát điện nhưng phụ thuộc vào thời tiết. Thủy điện và điện khí có thể bổ sung điện khi hệ thống cần, trong khi pin lưu trữ có thể tích điện khi nguồn cung dư và phát lại vào thời điểm nhu cầu cao. Vì vậy, mỗi nguồn có một vai trò khác nhau.
Chi phí lưu trữ cũng đang giảm nhanh. Theo IRENA, tổng chi phí lắp đặt của hệ thống pin lưu trữ quy mô lớn đã giảm khoảng 93% trong giai đoạn 2010-2024, từ khoảng 2.571 USD/kWh xuống còn 192 USD/kWh. Điều này làm tăng khả năng kết hợp điện gió và điện mặt trời với lưu trữ, giúp sử dụng hiệu quả hơn lượng điện được tạo ra khi có gió và nắng.
Tuy nhiên, lưu trữ cũng có chi phí và không giải quyết mọi vấn đề của hệ thống. Khi điện gió và điện mặt trời tăng, cần xem xét đồng thời nguồn điện, lưới truyền tải, lưu trữ và khả năng cung cấp điện vào đúng thời điểm nhu cầu xuất hiện.
Bởi vậy, “rẻ nhất” ở một nhà máy chưa chắc đã là “giá trị nhất” đối với cả hệ thống. Một nguồn điện có chi phí sản xuất thấp nhưng phát điện không đúng lúc hệ thống cần có thể phải đi kèm đầu tư thêm vào lưới điện, lưu trữ hoặc các nguồn hỗ trợ. Ngược lại, một nguồn có chi phí sản xuất cao hơn đôi khi vẫn có giá trị nếu có thể cung cấp điện ổn định vào thời điểm cần thiết.
Vì vậy, khi lựa chọn cơ cấu nguồn điện, câu hỏi không chỉ là “một MWh điện có giá bao nhiêu?”, mà còn là “một MWh điện đó được cung cấp vào thời điểm nào và tạo ra giá trị gì cho cả hệ thống?”.
Năng lượng tái tạo càng tăng, hệ thống càng cần khả năng cân bằng
Khi điện gió và điện mặt trời ngày càng chiếm tỷ trọng lớn, bài toán không còn chỉ là xây dựng thêm bao nhiêu MW công suất. Quan trọng không kém là đưa điện tới nơi cần, vào đúng thời điểm cần, đồng thời duy trì cân bằng giữa cung và cầu khi điều kiện gió, nắng thay đổi.
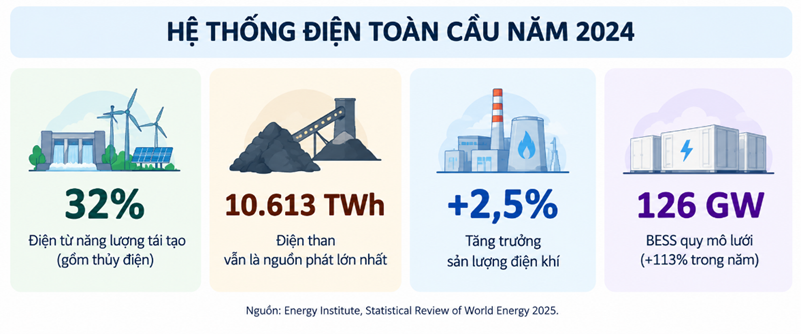
Số liệu toàn cầu cho thấy quá trình này đang diễn ra khá rõ. Theo Statistical Review of World Energy 2025 của Energy Institute, năm 2024 các nguồn năng lượng tái tạo, bao gồm thủy điện, cung cấp khoảng 32% sản lượng điện toàn cầu; riêng điện gió và điện mặt trời đóng góp 53% phần tăng thêm của sản lượng điện trong năm. Tuy nhiên, than vẫn là nguồn phát điện lớn nhất với khoảng 10.613 TWh, trong khi sản lượng điện khí tăng khoảng 2,5%.
Điều đó cho thấy chuyển dịch năng lượng không diễn ra theo cách một nguồn mới đơn giản thay thế ngay một nguồn cũ. Khi điện gió và điện mặt trời mở rộng, hệ thống đồng thời cần phát triển lưới truyền tải, lưu trữ và các nguồn có thể bổ sung điện khi cần để duy trì độ tin cậy.
Pin lưu trữ đang ngày càng đóng vai trò quan trọng trong cấu trúc đó. Chỉ trong năm 2024, công suất pin lưu trữ quy mô lưới trên thế giới tăng 113%, lên khoảng 126 GW. Pin có thể tích điện khi nguồn cung dư và phát lại khi nhu cầu tăng, qua đó hỗ trợ sử dụng hiệu quả hơn điện gió và điện mặt trời.
Nhưng lưu trữ chỉ là một phần của bài toán. Khi năng lượng tái tạo tăng nhanh hơn khả năng truyền tải và tiêu thụ, có thời điểm một phần điện sản xuất ra không thể sử dụng hết, thậm chí tại một số thị trường giá điện có thể xuống dưới 0. Điều đó cho thấy xây dựng thêm công suất nguồn chỉ thực sự tạo ra giá trị khi hệ thống có khả năng tiếp nhận, truyền tải, lưu trữ và sử dụng lượng điện đó.
Trong cấu trúc này, khí tự nhiên và điện khí vẫn có thể đóng vai trò hỗ trợ hệ thống trong giai đoạn chuyển dịch. Nhà máy điện khí có khả năng tăng, giảm công suất theo nhu cầu và có thể phối hợp với thủy điện, năng lượng tái tạo và lưu trữ để góp phần duy trì nguồn điện ổn định.
Đây cũng là một ví dụ cho thấy chuyển dịch năng lượng không chỉ là câu chuyện của riêng ngành điện. Đằng sau một nhà máy điện khí là cả một chuỗi cung ứng năng lượng: từ khai thác khí trong nước hoặc nhập khẩu LNG, vận chuyển và tồn trữ, đến cung cấp nhiên liệu cho nhà máy và cuối cùng là điện cho nền kinh tế.
Với Tập đoàn Công nghiệp - Năng lượng Quốc gia Việt Nam (PETROVIETNAM), mối liên hệ này thể hiện khá rõ trong quá trình phát triển chuỗi khí - LNG - điện. Từ hoạt động khai thác và vận chuyển khí, Tập đoàn đã mở rộng sang nhập khẩu LNG và sản xuất điện; việc đưa cụm điện khí LNG Nhơn Trạch 3 và 4 vào vận hành là một bước phát triển mới của chuỗi này. Qua đó có thể thấy, bảo đảm nguồn năng lượng không chỉ phụ thuộc vào một nhà máy điện, mà còn phụ thuộc vào toàn bộ chuỗi cung ứng phía sau nó.
Tuy nhiên, khí tự nhiên cũng không mặc nhiên là “nhiên liệu chuyển tiếp” trong mọi hoàn cảnh. Vai trò của khí phụ thuộc vào khả năng cung cấp và giá nhiên liệu, mức độ phụ thuộc LNG nhập khẩu, hạ tầng đi kèm cũng như yêu cầu giảm phát thải. Nếu khí tiếp tục đóng vai trò trong quá trình chuyển dịch, bản thân chuỗi khí cũng phải thay đổi theo hướng hiệu quả hơn và phát thải thấp hơn, từ hạn chế rò rỉ methane, giảm đốt bỏ khí đến nâng cao hiệu quả sử dụng năng lượng.
Ở chiều ngược lại, cũng không nên kỳ vọng một công nghệ riêng lẻ, kể cả pin lưu trữ, có thể nhanh chóng thay thế mọi nguồn cung cấp điện ổn định khi lưới điện và hạ tầng chưa phát triển tương ứng.
Vì vậy, câu hỏi quan trọng không phải là “khí hay năng lượng tái tạo?”, mà là kết hợp năng lượng tái tạo, khí, thủy điện, lưu trữ và lưới điện như thế nào để hệ thống vừa đủ tin cậy, có chi phí hợp lý và ngày càng giảm phát thải.
Đó cũng chính là bài toán Việt Nam phải giải quyết khi nhu cầu năng lượng tiếp tục tăng trong khi cơ cấu nguồn và toàn bộ hệ thống năng lượng đang thay đổi.
Bài toán Việt Nam: chuyển dịch trong điều kiện nhu cầu năng lượng còn tăng
Những vấn đề về chi phí, độ tin cậy và khả năng bảo đảm nguồn cung trở nên đặc biệt quan trọng khi đặt vào bối cảnh Việt Nam. Khác với một số nền kinh tế đã công nghiệp hóa, nơi nhu cầu năng lượng tăng chậm hoặc tương đối ổn định, Việt Nam phải thực hiện chuyển dịch trong khi nhu cầu năng lượng vẫn tiếp tục tăng để phục vụ phát triển kinh tế - xã hội.
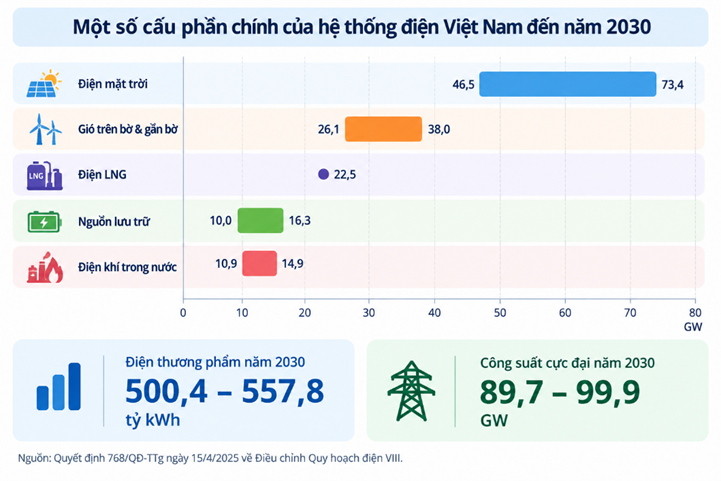
Riêng trong lĩnh vực điện, Quy hoạch điện VIII điều chỉnh được phê duyệt năm 2025 dự kiến điện thương phẩm đạt khoảng 500,4-557,8 tỷ kWh vào năm 2030 và 1.237,7-1.375,1 tỷ kWh vào năm 2050. Công suất cực đại của hệ thống dự kiến tăng lên khoảng 89,7-99,9 GW năm 2030 và 205,7-228,6 GW năm 2050.
Nhưng nhu cầu năng lượng của một nền kinh tế không chỉ là nhu cầu điện. Việt Nam còn cần xăng dầu cho giao thông và sản xuất; khí cho điện, công nghiệp và dân dụng; nguyên liệu cho lọc hóa dầu, hóa chất và phân bón; cùng hệ thống kho cảng, đường ống, vận chuyển và dịch vụ kỹ thuật để duy trì các chuỗi cung ứng này. Vì vậy, an ninh năng lượng cần được nhìn rộng hơn khả năng đáp ứng nhu cầu điện.
Việt Nam do đó phải thực hiện đồng thời hai nhiệm vụ: bảo đảm đủ năng lượng cho một nền kinh tế đang phát triển và từng bước giảm phát thải của hệ thống năng lượng. Đây không chỉ là câu chuyện thay thế những nguồn hiện hữu, mà còn là xây dựng thêm nguồn cung và hạ tầng mới để đáp ứng phần nhu cầu tiếp tục gia tăng.
Trong lĩnh vực điện, quy mô chuyển đổi đã rất lớn. Đến năm 2030, Quy hoạch điện VIII điều chỉnh dự kiến điện mặt trời đạt khoảng 46,5-73,4 GW, điện gió trên bờ và gần bờ khoảng 26,1-38,0 GW; điện gió ngoài khơi phục vụ nhu cầu trong nước đạt khoảng 6-17 GW, dự kiến vận hành trong giai đoạn 2030-2035. Nguồn lưu trữ dự kiến đạt khoảng 10-16,3 GW.
Nhưng phát triển nguồn phải đi cùng phát triển hạ tầng. Riêng giai đoạn 2025-2030, Việt Nam dự kiến xây mới gần 13.000 km đường dây 500 kV và hơn 15.000 km đường dây 220 kV. Điều đó cho thấy công suất điện gió và điện mặt trời chỉ thực sự tạo ra giá trị khi điện có thể được truyền tải, lưu trữ và đưa tới người sử dụng vào thời điểm cần thiết.
Cơ cấu năng lượng của Việt Nam trong những năm tới vì thế vẫn sẽ là sự kết hợp giữa nguồn năng lượng trong nước, năng lượng tái tạo và năng lượng nhập khẩu. Trong lĩnh vực điện, đến năm 2030, Quy hoạch điện VIII điều chỉnh dự kiến điện khí trong nước đạt khoảng 10,9-14,9 GW và điện LNG khoảng 22,5 GW, bên cạnh thủy điện, lưu trữ và nhập khẩu điện.
LNG có thể bổ sung nguồn cung nhưng đồng thời làm tăng mức độ phụ thuộc vào giá năng lượng quốc tế, vận tải và chuỗi cung ứng. Ngược lại, khai thác và sử dụng hợp lý các nguồn năng lượng trong nước không chỉ mang lại giá trị kinh tế mà còn góp phần tăng khả năng tự chủ và giảm rủi ro nguồn cung.
Vai trò của PETROVIETNAM có thể được nhìn thấy khá rõ trong bức tranh đó. Hoạt động của Tập đoàn trải từ tìm kiếm - thăm dò - khai thác dầu khí, công nghiệp khí, chế biến dầu khí đến sản xuất điện và dịch vụ kỹ thuật năng lượng. Năm 2025, PETROVIETNAM ước khai thác khoảng 9,98 triệu tấn dầu, sản xuất khoảng 31,37 tỷ kWh điện, 1,84 triệu tấn phân đạm và 7,89 triệu tấn xăng dầu (không bao gồm sản lượng của Nhà máy Lọc hóa dầu Nghi Sơn). Những sản phẩm khác nhau này cùng tham gia vào một bài toán chung: bảo đảm năng lượng và các đầu vào thiết yếu cho nền kinh tế.
Điều đó cũng cho thấy an ninh năng lượng không thể chỉ được đánh giá bằng mức độ “xanh” của cơ cấu nguồn điện. Nó còn phụ thuộc vào khả năng huy động nguồn trong nước, mức độ đa dạng của nguồn cung, sự phụ thuộc vào nhập khẩu và khả năng duy trì các chuỗi cung ứng năng lượng khi thị trường quốc tế biến động.
Đồng thời, bảo đảm an ninh năng lượng không có nghĩa là duy trì nguyên trạng hệ thống hiện hữu hoặc trì hoãn giảm phát thải. Ngược lại, chính các hoạt động hiện hữu cũng phải thay đổi: khai thác dầu khí cần hiệu quả hơn và phát thải thấp hơn; chuỗi khí và LNG phải tính đến cả an ninh nguồn cung và chi phí; các cơ sở chế biến và sản xuất điện phải nâng cao hiệu quả sử dụng năng lượng; trong khi những năng lực hiện có về công trình biển, cơ khí và dịch vụ kỹ thuật có thể được mở rộng sang các lĩnh vực năng lượng mới.
Định hướng chuyển dịch năng lượng của PETROVIETNAM cũng cho thấy yêu cầu song song giữa tối ưu hoạt động hiện hữu, nâng cao hiệu quả sử dụng năng lượng, giảm phát thải và từng bước mở rộng sang các lĩnh vực năng lượng mới.
Ở phạm vi quốc gia, Việt Nam không thể quyết định giá LNG thế giới, diễn biến địa chính trị hay tốc độ giảm giá của công nghệ trong tương lai. Nhưng Việt Nam có thể chủ động phát triển hạ tầng, sử dụng năng lượng hiệu quả hơn, khai thác hợp lý tài nguyên trong nước, đa dạng hóa nguồn cung, phát triển nguồn nhân lực và lựa chọn thời điểm đầu tư phù hợp.
Bởi vậy, lộ trình của Việt Nam không nhất thiết phải giống các nền kinh tế đã công nghiệp hóa, có hạ tầng năng lượng hoàn thiện và nhu cầu tăng chậm. Điều quan trọng là xây dựng một hệ thống đủ năng lượng cho phát triển, có độ tin cậy cao, chi phí có thể chấp nhận và phát thải từng bước giảm xuống.
Nhìn từ góc độ đó, bài toán không còn đơn thuần là lựa chọn giữa dầu khí và năng lượng tái tạo, hay giữa an ninh năng lượng và giảm phát thải. Đó là bài toán tìm ra sự kết hợp phù hợp giữa nguồn năng lượng, hạ tầng, công nghệ và năng lực hiện có của Việt Nam.
Từ chuyển dịch năng lượng đến chuyển dịch cả hệ thống năng lượng
Những phân tích trên cho thấy chuyển dịch năng lượng cần được nhìn rộng hơn việc thay thế nhiên liệu hóa thạch bằng các nguồn năng lượng carbon thấp. Vấn đề không chỉ là sử dụng nguồn năng lượng nào, mà còn là cách năng lượng được tạo ra, chế biến, vận chuyển, lưu trữ và sử dụng trong toàn bộ nền kinh tế.
Theo cách nhìn đó, chuyển dịch không đơn thuần là thay thế than, dầu, khí bằng gió hay mặt trời, mà là sự thay đổi đồng thời từ nguồn năng lượng, hạ tầng, chế biến, vận chuyển và lưu trữ đến sử dụng năng lượng và giảm phát thải.
Trong lĩnh vực điện, điện gió và điện mặt trời cần đi cùng lưới điện, lưu trữ và các nguồn có thể bổ sung điện khi cần. Với dầu khí, câu chuyện không dừng ở khai thác tài nguyên mà còn liên quan đến đường ống, kho cảng, chế biến, vận chuyển và thị trường tiêu thụ. Với LNG, khả năng đóng góp cho an ninh năng lượng phụ thuộc không chỉ vào nguồn cung mà còn vào hạ tầng nhập khẩu, tồn trữ, vận chuyển và kết nối với các nhà máy điện. Trong công nghiệp, sử dụng năng lượng hiệu quả hơn và giảm phát thải cũng là một phần của quá trình chuyển dịch.
Vì vậy, giá trị của chuyển dịch không chỉ nằm ở việc bổ sung bao nhiêu GW điện gió hay điện mặt trời, mà quan trọng hơn là khả năng của toàn bộ hệ thống trong việc cung cấp đủ năng lượng cho nền kinh tế một cách ổn định, với chi phí có thể chấp nhận và mức phát thải ngày càng thấp hơn.
Ở đầu ra của hệ thống là người sử dụng. Đối với một nhà máy, doanh nghiệp, phương tiện giao thông hay hộ gia đình, điều quan trọng cuối cùng không phải chỉ là năng lượng đến từ dầu, khí, điện gió, mặt trời hay một công nghệ cụ thể nào, mà là có năng lượng khi cần, nguồn cung đủ tin cậy, chi phí hợp lý và phát thải ngày càng thấp hơn.
Có thể khái quát những yêu cầu đó bằng bốn yếu tố:
Đủ năng lượng + Nguồn cung tin cậy + Chi phí hợp lý + Giảm phát thải
Cách nhìn này cũng làm thay đổi cách đánh giá giá trị của từng nguồn năng lượng. Một nguồn có chi phí thấp chưa chắc tạo ra giá trị cao nếu hạ tầng chưa thể đưa năng lượng đến nơi cần sử dụng hoặc không đáp ứng được nhu cầu vào thời điểm cần thiết. Ngược lại, những nguồn năng lượng hiện hữu vẫn có thể đóng vai trò quan trọng trong một giai đoạn nhất định, nhưng cũng phải nâng cao hiệu quả và giảm phát thải khi công nghệ, thị trường và các yêu cầu môi trường thay đổi.
Bởi vậy, câu hỏi “nguồn năng lượng nào sẽ thắng?” trở nên ít quan trọng hơn câu hỏi:
“Tổ hợp nào tạo ra hệ thống phù hợp nhất?”
Không có một cơ cấu năng lượng tối ưu bất biến cho nhiều thập niên. Giá công nghệ có thể giảm, thị trường dầu khí và LNG có thể thay đổi, hạ tầng được mở rộng, lưu trữ trở nên cạnh tranh hơn và yêu cầu giảm phát thải ngày càng cao. Một chiến lược chuyển dịch vì thế cần có định hướng dài hạn rõ ràng nhưng đủ linh hoạt để thích ứng khi các điều kiện thay đổi.
Theo nghĩa đó, “chuyển dịch cả hệ thống năng lượng” (Energy System Transition) là sự mở rộng của cách nhìn về chuyển dịch năng lượng: không chỉ thay đổi loại năng lượng được sử dụng, mà thay đổi cả cách năng lượng được khai thác hoặc sản xuất, chế biến, vận chuyển, lưu trữ, phân phối và sử dụng, đồng thời giảm phát thải trong toàn bộ chuỗi.
Chuyển dịch năng lượng và bảo đảm an ninh năng lượng vì thế không phải hai vế của một lựa chọn. Đối với Việt Nam, vấn đề quan trọng không chỉ là chuyển dịch nhanh đến đâu, mà là chuyển dịch với tốc độ nào, bằng sự kết hợp nào giữa các nguồn năng lượng, hạ tầng và công nghệ để vừa bảo đảm đủ năng lượng cho phát triển, duy trì nguồn cung tin cậy với chi phí hợp lý, vừa từng bước giảm phát thải.
Điều đó cũng có nghĩa chuyển dịch không phải phủ định những gì đang có để bắt đầu lại từ đầu. Ở cấp độ doanh nghiệp, yêu cầu đặt ra là sử dụng và chuyển hóa hiệu quả những tài sản, năng lực, công nghệ và nguồn vốn hiện có để vừa đáp ứng nhu cầu năng lượng trước mắt, vừa thích ứng và tạo ra giá trị trong một hệ thống năng lượng đang thay đổi.
Với PETROVIETNAM, yêu cầu này đặc biệt có ý nghĩa khi Tập đoàn vừa tham gia bảo đảm nhiều chuỗi cung ứng năng lượng quan trọng của nền kinh tế, vừa đứng trước yêu cầu giảm phát thải và phát triển những lĩnh vực năng lượng mới. Những năng lực đã được hình thành trong dầu khí, khí, chế biến, điện và dịch vụ kỹ thuật có thể được chuyển hóa như thế nào thành lợi thế cho giai đoạn chuyển dịch tiếp theo sẽ là nội dung được phân tích trong bài tiếp theo.
Nhìn theo cách đó, chuyển dịch năng lượng không chỉ là thay đổi nguồn năng lượng, mà trước hết là chuyển dịch cả hệ thống năng lượng.